
Infraestructura
Transferencias 3.0 y el fin del cerco entre billeteras
Transferencias 3.0 fue la reforma que permitió que cualquier persona pague con cualquier billetera en cualquier comercio adherido. Cómo funciona y qué queda pendiente.
Publicado 3 de junio de 2026 · Actualizado 10 de septiembre de 2026
Qué se ordenó
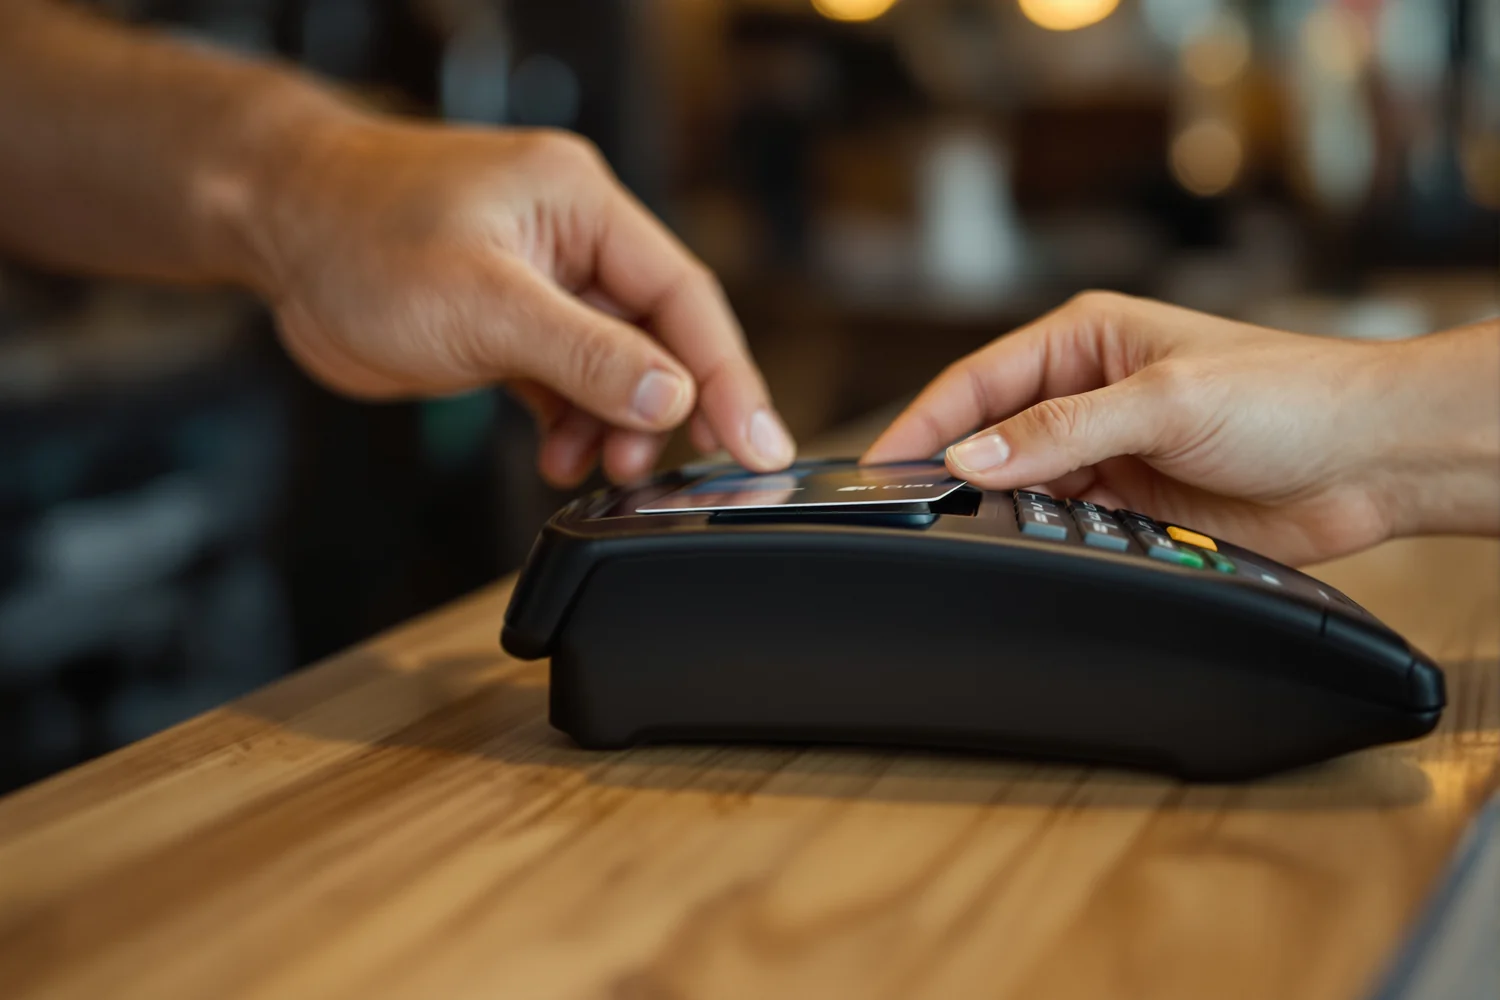
El BCRA definió que todo pago iniciado por transferencia en el punto de venta debía ser interoperable: la billetera que paga y la que cobra pueden ser de proveedores distintos.
El estándar cubre pagos con QR estático y dinámico, tanto en comercios físicos como en el ambiente digital. La norma se implementó por etapas.
El objetivo declarado es que el usuario elija su billetera sin depender del comercio, y que el comercio elija su adquirente sin depender del cliente.
Antes y después
Antes, cada billetera tenía su propio circuito: comercios con QR de una marca, clientes con la app de esa marca. Los pagos ‘cruzados’ requerían transferencia manual.
Después, el pago pasa por la cámara de compensación central, que enruta los fondos entre entidades y confirma la operación en segundos.
El comercio ve la acreditación en su cuenta en tiempos definidos por la norma, dependiendo del tipo de cuenta y del proveedor.
Roles de los actores
Los emisores de billetera atienden al cliente final; los adquirentes son quienes contratan al comercio. Los ‘agregadores’ concentran múltiples comercios pequeños.
La cámara de compensación es una infraestructura común, sin quedar en manos de un actor privado dominante.
El BCRA supervisa el conjunto y publica los indicadores agregados de uso, importes y adhesión.
Qué costo tiene
Al cliente, en principio, no le cuesta: la operación de pago no cobra comisión. El proveedor puede tener planes con costos por saldo, retiro o mantenimiento.
Al comercio se le aplica un arancel, generalmente menor al de la tarjeta de crédito y comparable al de la tarjeta de débito.
El detalle de comisiones lo publica cada adquirente y el BCRA mantiene un régimen de topes.
Qué quedó pendiente
La adhesión de comercios ha sido masiva, pero la calidad de la experiencia varía: promociones exclusivas por billetera fragmentan la elección real del consumidor.
El régimen de reversos y contracargos es todavía perfectible: recuperar dinero de un pago erróneo es más difícil que hacerlo.
La integración con crédito y con cuentas de sueldo sigue siendo objeto de refinamientos normativos.
Reclamos y errores
Cuando un pago falla, la primera parada es el proveedor de billetera; si no hay respuesta razonable, el banco del comercio.
El BCRA recibe reclamos formales cuando el circuito interno se agota. Los tiempos son largos y el resultado depende de la documentación.
Conservar el comprobante y las capturas ayuda a hacer un reclamo prolijo.
Fuentes recomendadas
Las comunicaciones del BCRA sobre Transferencias 3.0 son la fuente primaria.
El sitio de la Cámara Argentina Fintech agrupa material técnico útil de referencia.
Los informes semestrales del BCRA muestran el pulso del uso y de la adhesión.
Información periodística de carácter general. La normativa citada puede cambiar; verifique la fecha de la nota y la última versión oficial.